

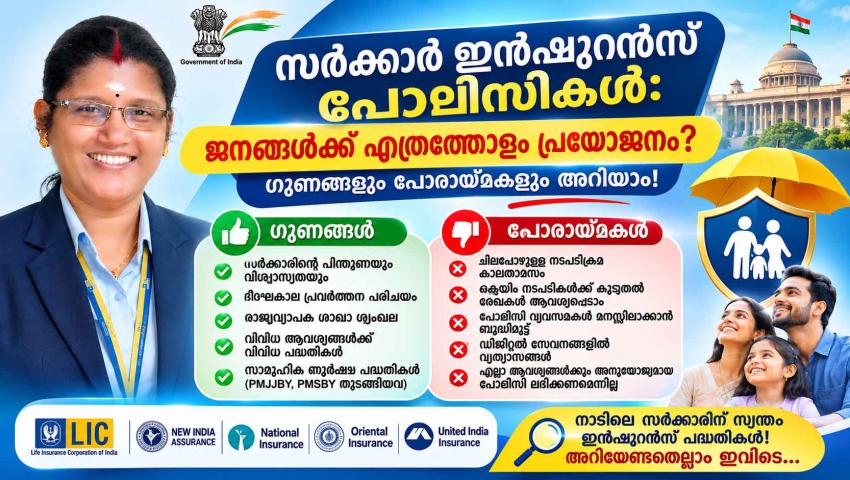
സർക്കാർ ഇൻഷുറൻസ് പോളിസികൾ:
-
 By Sindu Ajthkumar
- Insurance
- Nov 04, 2026
- 1 minute read
- 3 Views

ജനങ്ങൾക്ക് എത്രത്തോളം പ്രയോജനം? ഗുണങ്ങളും പോരായ്മകളും അറിയാം!
പൊതുമേഖലാ ഇൻഷുറൻസ് കമ്പനികളെക്കുറിച്ച് ഓരോ ഉപഭോക്താവും അറിയേണ്ട കാര്യങ്ങൾ
ഇൻഷുറൻസ് എന്നത് സാമ്പത്തിക സുരക്ഷയുടെ പ്രധാനപ്പെട്ട ഭാഗമാണ്. കുടുംബത്തിന്റെ ഭാവി സംരക്ഷിക്കാനും അപ്രതീക്ഷിതമായ ചികിത്സാചെലവുകൾ നേരിടാനും ജീവൻ, ആരോഗ്യം, അപകടം, വാഹനങ്ങൾ, സ്വത്ത് എന്നിവയ്ക്ക് ഇൻഷുറൻസ് പരിരക്ഷ ആവശ്യമാണ്.
ഇന്ത്യയിൽ സർക്കാർ ഉടമസ്ഥതയിലുള്ള നിരവധി ഇൻഷുറൻസ് കമ്പനികൾ പതിറ്റാണ്ടുകളായി പ്രവർത്തിച്ചുവരുന്നു. പൊതുമേഖലാ സ്ഥാപനങ്ങൾ എന്ന നിലയിൽ ജനങ്ങൾക്ക് ഇവയോട് ഒരു പ്രത്യേക വിശ്വാസമുണ്ട്.
എന്നാൽ സർക്കാർ ഉടമസ്ഥതയിലുള്ള ഇൻഷുറൻസ് കമ്പനികളുടെ എല്ലാ പോളിസികളും മികച്ചതാണോ? സ്വകാര്യ ഇൻഷുറൻസ് കമ്പനികളുമായി താരതമ്യം ചെയ്യുമ്പോൾ ഇവയ്ക്ക് എന്തെല്ലാം നേട്ടങ്ങളുണ്ട്? എന്തെല്ലാം പരിമിതികളുണ്ട്?
ഈ കാര്യങ്ങൾ മനസ്സിലാക്കിയതിനുശേഷം മാത്രമേ ഒരു ഇൻഷുറൻസ് പോളിസി തിരഞ്ഞെടുക്കാവൂ.
1. ഇന്ത്യയിലെ പ്രധാന സർക്കാർ ഉടമസ്ഥതയിലുള്ള ഇൻഷുറൻസ് കമ്പനികൾ
ഇന്ത്യയിലെ പൊതുമേഖലാ ഇൻഷുറൻസ് മേഖലയെ പ്രധാനമായും ലൈഫ് ഇൻഷുറൻസ്, ജനറൽ ഇൻഷുറൻസ് എന്നീ വിഭാഗങ്ങളായി തിരിക്കാം.
ലൈഫ് ഇൻഷുറൻസ്
Life Insurance Corporation of India (LIC)
LIC ഇന്ത്യയിലെ പ്രധാന പൊതുമേഖലാ ലൈഫ് ഇൻഷുറൻസ് സ്ഥാപനമാണ്. വ്യക്തിഗത ലൈഫ് ഇൻഷുറൻസ്, പെൻഷൻ, സമ്പാദ്യം, കുട്ടികളുടെ ഭാവി, റിട്ടയർമെന്റ് തുടങ്ങിയ ആവശ്യങ്ങൾക്കായി വിവിധ പദ്ധതികൾ ലഭ്യമാണ്.
ജനറൽ ഇൻഷുറൻസ്
പ്രധാന പൊതുമേഖലാ ജനറൽ ഇൻഷുറൻസ് കമ്പനികൾ:
- New India Assurance Company Ltd.
- National Insurance Company Ltd.
- United India Insurance Company Ltd.
- The Oriental Insurance Company Ltd.
ഇവയുടെ പ്രധാന ഉൽപ്പന്നങ്ങൾ:
- Health Insurance
- Motor Insurance
- Personal Accident Insurance
- Fire Insurance
- Travel Insurance
- Property Insurance
- Commercial Insurance
ഈ സ്ഥാപനങ്ങൾ ഇന്ത്യയിലെ പൊതുമേഖലാ ഇൻഷുറൻസ് സംവിധാനത്തിന്റെ പ്രധാന ഭാഗമാണ്.
2. സർക്കാർ ഇൻഷുറൻസ് പോളിസികളുടെ പ്രധാന ഗുണങ്ങൾ (Merits)
1. പൊതുമേഖലാ സ്ഥാപനങ്ങളിലുള്ള വിശ്വാസം
സർക്കാർ ഉടമസ്ഥതയിലുള്ള സ്ഥാപനങ്ങളായതിനാൽ നിരവധി ഉപഭോക്താക്കൾക്ക് ഇവയോട് ദീർഘകാല വിശ്വാസമുണ്ട്.
പ്രത്യേകിച്ച് മുതിർന്ന പൗരന്മാർക്കും പരമ്പരാഗതമായി ഇൻഷുറൻസ് ഉപയോഗിക്കുന്ന കുടുംബങ്ങൾക്കും ഈ സ്ഥാപനങ്ങളുടെ പരിചിതമായ പ്രവർത്തനരീതി ഒരു ആകർഷണമാണ്.
2. ദീർഘകാല പ്രവർത്തന പരിചയം
LIC, New India Assurance, National Insurance തുടങ്ങിയ സ്ഥാപനങ്ങൾക്ക് ദീർഘകാല പ്രവർത്തന പാരമ്പര്യമുണ്ട്.
ഇൻഷുറൻസ് മേഖലയിൽ നിരവധി വർഷങ്ങളായി പ്രവർത്തിക്കുന്നതിനാൽ വിവിധ വിഭാഗങ്ങളിലെ ഉപഭോക്താക്കളുടെ ആവശ്യങ്ങൾ കൈകാര്യം ചെയ്ത അനുഭവമുണ്ട്.
3. രാജ്യവ്യാപകമായ ശാഖാ ശൃംഖല
പല പൊതുമേഖലാ ഇൻഷുറൻസ് സ്ഥാപനങ്ങൾക്കും നഗരങ്ങളിലും ഗ്രാമപ്രദേശങ്ങളിലും ശാഖകളും സേവനകേന്ദ്രങ്ങളുമുണ്ട്.
ഓൺലൈൻ സേവനങ്ങൾ ഉപയോഗിക്കാൻ ബുദ്ധിമുട്ടുള്ളവർക്ക് നേരിട്ട് ഓഫീസിൽ എത്തി വിവരങ്ങൾ അന്വേഷിക്കാനും സഹായം തേടാനും സാധിക്കും.
4. വിവിധ സാമ്പത്തിക വിഭാഗങ്ങൾക്കുള്ള പോളിസികൾ
വ്യത്യസ്ത പ്രായക്കാർക്കും വരുമാനക്കാർക്കും ആവശ്യങ്ങൾക്കും അനുസരിച്ച് വിവിധ ഇൻഷുറൻസ് ഉൽപ്പന്നങ്ങൾ ലഭ്യമാണ്.
ജീവൻ, ആരോഗ്യം, വാഹനങ്ങൾ, കൃഷി, വ്യവസായം, സ്വത്ത് തുടങ്ങിയ മേഖലകളിൽ ഇൻഷുറൻസ് പരിരക്ഷ ലഭ്യമാക്കുന്നു.
5. സർക്കാർ പിന്തുണയോടെയുള്ള സാമൂഹിക ഇൻഷുറൻസ് പദ്ധതികൾ
സർക്കാർ പിന്തുണയോടെ നടപ്പിലാക്കുന്ന ചില ഇൻഷുറൻസ് പദ്ധതികൾ സാധാരണക്കാർക്കും കുറഞ്ഞ വരുമാനമുള്ളവർക്കും സാമ്പത്തിക സുരക്ഷ നൽകുന്നു.
ഉദാഹരണങ്ങൾ:
- Pradhan Mantri Jeevan Jyoti Bima Yojana (PMJJBY)
- Pradhan Mantri Suraksha Bima Yojana (PMSBY)
ഇവ സാധാരണ സ്വകാര്യ ലൈഫ് അല്ലെങ്കിൽ ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസികൾക്ക് തുല്യമല്ല. പ്രത്യേക ആവശ്യങ്ങൾക്കായി രൂപപ്പെടുത്തിയ കുറഞ്ഞ ചെലവിലുള്ള സാമൂഹിക സുരക്ഷാ പദ്ധതികളാണ്.
6. നിയന്ത്രിത ഇൻഷുറൻസ് സംവിധാനം
പൊതുമേഖലയായാലും സ്വകാര്യ മേഖലയായാലും ഇന്ത്യയിലെ ഇൻഷുറൻസ് കമ്പനികൾ IRDAI നിയന്ത്രണങ്ങൾക്ക് വിധേയമാണ്.
ഉപഭോക്തൃ സംരക്ഷണം, പോളിസി നിബന്ധനകൾ, ക്ലെയിം നടപടികൾ, പരാതി പരിഹാരം തുടങ്ങിയ കാര്യങ്ങൾക്ക് നിയന്ത്രണ സംവിധാനങ്ങളുണ്ട്.
3. സർക്കാർ ഇൻഷുറൻസ് പോളിസികളുടെ പ്രധാന പോരായ്മകൾ (Demerits)
സർക്കാർ ഉടമസ്ഥതയിലുള്ള സ്ഥാപനങ്ങളാണെന്ന കാരണത്താൽ എല്ലാ പോളിസികളും ഉപഭോക്താവിന് ഏറ്റവും അനുയോജ്യമാകണമെന്നില്ല.
1. ചില പോളിസികളിൽ പഴയ രീതിയിലുള്ള സേവന നടപടികൾ
ചില ശാഖകളിൽ അപേക്ഷകൾ, രേഖകൾ, ക്ലെയിം നടപടികൾ എന്നിവയ്ക്ക് നേരിട്ട് ഓഫീസ് സന്ദർശിക്കേണ്ടിവരാം.
ഡിജിറ്റൽ സേവനങ്ങൾ മെച്ചപ്പെട്ടിട്ടുണ്ടെങ്കിലും എല്ലാ സ്ഥലങ്ങളിലും ഒരേ നിലവാരത്തിലുള്ള സേവനം ലഭിക്കണമെന്നില്ല.
2. ക്ലെയിം നടപടികളിലെ കാലതാമസ സാധ്യത
ചില ക്ലെയിമുകളിൽ അധിക രേഖകൾ, പരിശോധനകൾ, മെഡിക്കൽ റിപ്പോർട്ടുകൾ, മറ്റ് വിശദീകരണങ്ങൾ എന്നിവ ആവശ്യമായി വരാം.
ഇത് ക്ലെയിം തീർപ്പാക്കുന്ന പ്രക്രിയ നീളാൻ കാരണമാകാം.
എന്നാൽ എല്ലാ പൊതുമേഖലാ കമ്പനികളിലും ക്ലെയിം വൈകുന്നു എന്ന് പൊതുവായി പറയാൻ കഴിയില്ല. കമ്പനിയുടെ പ്രവർത്തന നിലവാരവും ക്ലെയിമിന്റെ സ്വഭാവവും അനുസരിച്ച് വ്യത്യാസമുണ്ടാകും.
3. പോളിസി നിബന്ധനകൾ മനസ്സിലാക്കുന്നതിലെ ബുദ്ധിമുട്ട്
ചില പരമ്പരാഗത പോളിസികളിൽ വിവിധ വ്യവസ്ഥകളും ഒഴിവാക്കലുകളും ഉപപരിധികളും ഉണ്ടായിരിക്കും.
ഉപഭോക്താക്കൾ പോളിസി വാങ്ങുമ്പോൾ എല്ലാ വ്യവസ്ഥകളും മനസ്സിലാക്കാതെ പോകുന്നത് പിന്നീട് ക്ലെയിം സമയത്ത് പ്രശ്നങ്ങൾ സൃഷ്ടിക്കാം.
4. ഡിജിറ്റൽ സേവനങ്ങളിൽ വ്യത്യാസങ്ങൾ
സ്വകാര്യ കമ്പനികൾ ചില മേഖലകളിൽ മൊബൈൽ ആപ്പുകൾ, ഓൺലൈൻ പോളിസി മാനേജ്മെന്റ്, ഡിജിറ്റൽ ക്ലെയിം ട്രാക്കിംഗ് തുടങ്ങിയ സേവനങ്ങളിൽ കൂടുതൽ സൗകര്യങ്ങൾ നൽകിയേക്കാം.
എന്നാൽ പൊതുമേഖലാ സ്ഥാപനങ്ങളും ഡിജിറ്റൽ സേവനങ്ങൾ വികസിപ്പിച്ചുകൊണ്ടിരിക്കുകയാണ്.
5. എല്ലാ ആവശ്യങ്ങൾക്കും ഏറ്റവും അനുയോജ്യമായ പോളിസി ലഭിക്കണമെന്നില്ല
ഒരു കമ്പനിയുടെ പോളിസി എല്ലാവർക്കും ഒരുപോലെ അനുയോജ്യമാകില്ല.
ഉദാഹരണത്തിന്:
- ഉയർന്ന ഹെൽത്ത് ഇൻഷുറൻസ് പരിരക്ഷ ആഗ്രഹിക്കുന്നവർക്ക് കൂടുതൽ ഓപ്ഷനുകൾ താരതമ്യം ചെയ്യേണ്ടിവരും.
- കുടുംബത്തിന് പ്രത്യേക ആരോഗ്യ ആനുകൂല്യങ്ങൾ ആവശ്യമുള്ളവർ വ്യത്യസ്ത പ്ലാനുകൾ പരിശോധിക്കണം.
- റിട്ടയർമെന്റ് വരുമാനം ആഗ്രഹിക്കുന്നവർ പെൻഷൻ പദ്ധതികൾ താരതമ്യം ചെയ്യണം.
6. സർക്കാർ ഉടമസ്ഥതയെന്നത് എല്ലാ നഷ്ടങ്ങൾക്കും സർക്കാർ ഗ്യാരണ്ടിയാണെന്നർത്ഥമല്ല
ഇത് വളരെ പ്രധാനപ്പെട്ട കാര്യമാണ്.
ഒരു ഇൻഷുറൻസ് കമ്പനി സർക്കാർ ഉടമസ്ഥതയിലുള്ളതാണെന്ന കാരണത്താൽ അതിന്റെ എല്ലാ പോളിസികൾക്കും എല്ലാ ക്ലെയിമുകൾക്കും പരിധിയില്ലാത്ത സർക്കാർ ഗ്യാരണ്ടിയുണ്ടെന്ന് കരുതരുത്.
ഓരോ പോളിസിയുടെയും നിബന്ധനകൾ, നിയമപരമായ വ്യവസ്ഥകൾ, ആനുകൂല്യങ്ങൾ എന്നിവ പ്രത്യേകം പരിശോധിക്കണം.
4. സർക്കാർ ഇൻഷുറൻസ് പദ്ധതികൾ – പ്രത്യേകമായി അറിയേണ്ടത്
സാധാരണ ഇൻഷുറൻസ് പോളിസികളിൽ നിന്ന് വ്യത്യസ്തമായി, സർക്കാർ സാമൂഹിക സുരക്ഷാ പദ്ധതികളും നിലവിലുണ്ട്.
Pradhan Mantri Jeevan Jyoti Bima Yojana (PMJJBY)
- 18 മുതൽ 50 വയസ്സുവരെയുള്ള അർഹരായ ബാങ്ക് അക്കൗണ്ട് ഉടമകൾക്ക് ചേരാം.
- മരണത്തിന് ₹2 ലക്ഷം ലൈഫ് ഇൻഷുറൻസ് പരിരക്ഷ.
- വാർഷിക പ്രീമിയം നിലവിൽ ₹436.
- ഒരു വർഷത്തേക്കുള്ള പരിരക്ഷ; വർഷംതോറും പുതുക്കണം.
Pradhan Mantri Suraksha Bima Yojana (PMSBY)
- 18 മുതൽ 70 വയസ്സുവരെയുള്ള അർഹരായ ബാങ്ക് അക്കൗണ്ട് ഉടമകൾക്ക് ചേരാം.
- അപകടമരണത്തിന് ₹2 ലക്ഷം.
- നിർദ്ദിഷ്ട സ്ഥിരമായ പൂർണ്ണ വൈകല്യത്തിന് ₹2 ലക്ഷം.
- നിർദ്ദിഷ്ട ഭാഗിക വൈകല്യത്തിന് ₹1 ലക്ഷം.
- വാർഷിക പ്രീമിയം നിലവിൽ ₹20.
ഈ രണ്ട് പദ്ധതികളും കുറഞ്ഞ ചെലവിലുള്ള സാമൂഹിക സുരക്ഷാ പദ്ധതികളാണ്. എന്നാൽ ഇവ സമഗ്രമായ ഹെൽത്ത് ഇൻഷുറൻസിനോ വലിയ ലൈഫ് ഇൻഷുറൻസ് പരിരക്ഷയ്ക്കോ പകരമല്ല.
5. സർക്കാർ ഇൻഷുറൻസും സ്വകാര്യ ഇൻഷുറൻസും – ഏതാണ് നല്ലത്?
സർക്കാർ ഇൻഷുറൻസ് കമ്പനികളും സ്വകാര്യ ഇൻഷുറൻസ് കമ്പനികളും തമ്മിൽ താരതമ്യം ചെയ്യുമ്പോൾ കമ്പനിയുടെ ഉടമസ്ഥത മാത്രം അടിസ്ഥാനമാക്കി തീരുമാനമെടുക്കരുത്.
| താരതമ്യം | പൊതുമേഖലാ കമ്പനികൾ | സ്വകാര്യ കമ്പനികൾ |
|---|---|---|
| ഉടമസ്ഥത | സർക്കാർ ഉടമസ്ഥത | സ്വകാര്യ ഉടമസ്ഥത |
| പ്രവർത്തന പാരമ്പര്യം | പലതിനും ദീർഘകാല പരിചയം | കമ്പനികൾക്കനുസരിച്ച് വ്യത്യാസം |
| ശാഖാ ശൃംഖല | വിപുലമായ ശാഖാ സാന്നിധ്യം | കമ്പനിക്കനുസരിച്ച് വ്യത്യാസം |
| ഡിജിറ്റൽ സേവനങ്ങൾ | വികസിച്ചുകൊണ്ടിരിക്കുന്നു | പല കമ്പനികളും വിപുലമായ സേവനങ്ങൾ നൽകുന്നു |
| പോളിസി തിരഞ്ഞെടുപ്പ് | ലഭ്യമായ ഉൽപ്പന്നങ്ങളെ ആശ്രയിച്ചിരിക്കുന്നു | ലഭ്യമായ ഉൽപ്പന്നങ്ങളെ ആശ്രയിച്ചിരിക്കുന്നു |
| ക്ലെയിം സേവനം | പോളിസിയും കമ്പനി പ്രകടനവും അനുസരിച്ച് | പോളിസിയും കമ്പനി പ്രകടനവും അനുസരിച്ച് |
| പ്രീമിയം | പോളിസി അനുസരിച്ച് | പോളിസി അനുസരിച്ച് |
പ്രധാന കാര്യം: പൊതുമേഖലാ ഇൻഷുറൻസ് എപ്പോഴും കുറഞ്ഞ പ്രീമിയം നൽകണമെന്നില്ല. സ്വകാര്യ ഇൻഷുറൻസ് എപ്പോഴും മികച്ച സേവനം നൽകണമെന്നുമില്ല. യഥാർത്ഥ താരതമ്യം പോളിസി അടിസ്ഥാനത്തിലായിരിക്കണം.
6. ഇൻഷുറൻസ് തിരഞ്ഞെടുക്കുന്നതിന് മുമ്പ് ശ്രദ്ധിക്കേണ്ട 10 കാര്യങ്ങൾ
- കമ്പനിയുടെ ക്ലെയിം സെറ്റിൽമെന്റ് പ്രകടനം പരിശോധിക്കുക.
- പോളിസിയുടെ കൃത്യമായ കവറേജ് മനസ്സിലാക്കുക.
- Waiting Period പരിശോധിക്കുക.
- Pre-existing Disease വ്യവസ്ഥകൾ മനസ്സിലാക്കുക.
- Room Rent Limit, ICU Limit എന്നിവ പരിശോധിക്കുക.
- Co-payment, Deductible എന്നിവ പരിശോധിക്കുക.
- Network Hospitals ലിസ്റ്റ് പരിശോധിക്കുക.
- Exclusions ശ്രദ്ധാപൂർവം വായിക്കുക.
- പ്രീമിയം മാത്രമല്ല, ലഭിക്കുന്ന ആനുകൂല്യങ്ങളും താരതമ്യം ചെയ്യുക.
- ക്ലെയിം നടപടികളും പരാതി പരിഹാര സംവിധാനവും മനസ്സിലാക്കുക.
7. ഞങ്ങളുടെ നിർദേശം – സർക്കാർ ഇൻഷുറൻസ് മാത്രം മതിയോ?
ഒരു കുടുംബത്തിന്റെ എല്ലാ സാമ്പത്തിക ആവശ്യങ്ങളും ഒരു ഇൻഷുറൻസ് പോളിസിയിലൂടെ മാത്രം പരിഹരിക്കാൻ കഴിയില്ല.
അതുകൊണ്ട് ആവശ്യകത അനുസരിച്ച് വ്യത്യസ്ത ഇൻഷുറൻസ് പരിരക്ഷകൾ പരിഗണിക്കണം.
കുടുംബത്തിന്: ആവശ്യത്തിന് Health Insurance.
കുടുംബത്തിന്റെ സാമ്പത്തിക സുരക്ഷയ്ക്ക്: മതിയായ Term Life Insurance.
വാഹനങ്ങൾക്ക്: Motor Insurance.
അപകടസാധ്യതയ്ക്ക്: Personal Accident Insurance.
റിട്ടയർമെന്റിന്: അനുയോജ്യമായ Pension / Retirement Plan.
പൊതുമേഖലാ സ്ഥാപനങ്ങളിലോ സ്വകാര്യ കമ്പനികളിലോ നിന്നോ അനുയോജ്യമായ പദ്ധതികൾ തിരഞ്ഞെടുക്കാം.
ഉപസംഹാരം
സർക്കാർ ഉടമസ്ഥതയിലുള്ള ഇൻഷുറൻസ് സ്ഥാപനങ്ങൾ ഇന്ത്യയുടെ സാമ്പത്തിക സുരക്ഷാ സംവിധാനത്തിൽ നിർണായക പങ്കുവഹിക്കുന്നു. ദീർഘകാല പ്രവർത്തന പരിചയം, വിപുലമായ ശാഖാ ശൃംഖല, വിവിധ വിഭാഗങ്ങളിലുള്ള ഇൻഷുറൻസ് ഉൽപ്പന്നങ്ങൾ എന്നിവ ഇവയുടെ പ്രധാന ശക്തികളാണ്.
അതേസമയം സേവന നിലവാരം, ഡിജിറ്റൽ സൗകര്യങ്ങൾ, ക്ലെയിം നടപടികൾ, പോളിസി വ്യവസ്ഥകൾ തുടങ്ങിയ കാര്യങ്ങൾ ഓരോ സ്ഥാപനത്തിലും വ്യത്യാസപ്പെടാം.
അതിനാൽ സർക്കാർ ഇൻഷുറൻസ് എന്ന പേരിൽ മാത്രം ഒരു പോളിസി തിരഞ്ഞെടുക്കരുത്. സ്വകാര്യ ഇൻഷുറൻസ് എന്ന പേരിൽ മാത്രം മറ്റൊരു പോളിസി ഒഴിവാക്കുകയും അരുത്.
കമ്പനിയുടെ പേര് നോക്കിയല്ല, പോളിസിയുടെ ഗുണനിലവാരം നോക്കിയാണ് ഇൻഷുറൻസ് തിരഞ്ഞെടുക്കേണ്ടത്.
ഇൻഷുറൻസ് എടുക്കുന്നതിന് മുമ്പ് അറിയുക, താരതമ്യം ചെയ്യുക, ശരിയായ തീരുമാനം എടുക്കുക!
ഈ ലേഖനം പൊതുവായ വിവരങ്ങൾക്കായി തയ്യാറാക്കിയതാണ്. ഓരോ ഇൻഷുറൻസ് ഉൽപ്പന്നത്തിന്റെയും യഥാർത്ഥ ആനുകൂല്യങ്ങൾ, ഒഴിവാക്കലുകൾ, പ്രീമിയം, ക്ലെയിം വ്യവസ്ഥകൾ എന്നിവ ഔദ്യോഗിക പോളിസി രേഖകൾ അനുസരിച്ചായിരിക്കും. വാങ്ങുന്നതിന് മുമ്പ് ഏറ്റവും പുതിയ പോളിസി രേഖകൾ പരിശോധിക്കുക.

Sindu Ajthkumar
Leave a comment
Your email address will not be published. Required fields are marked *