
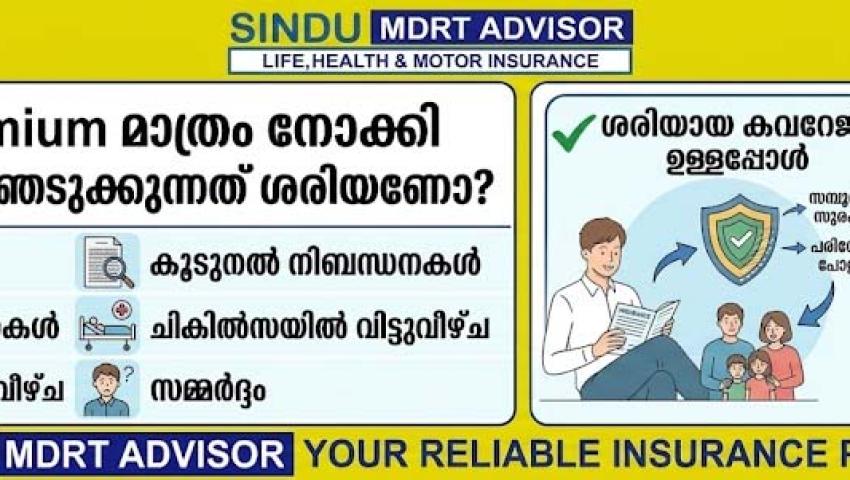
കുറഞ്ഞ Premium മാത്രം നോക്കി Insurance തിരഞ്ഞെടുക്കുന്നത് ശരിയാണോ?
-
 By Sindu Ajthkumar
- Insurance
- Sep 19, 2026
- 2 minutes read
- 331 Views
“ഈ പോളിസിക്ക് Premium കുറവാണ്, അതുകൊണ്ട് ഇതാണ് നല്ലത്.”
nsurance തിരഞ്ഞെടുക്കുമ്പോൾ പലരും ആദ്യം നോക്കുന്നത് Premium ആണ്. എന്നാൽ കുറഞ്ഞ Premium എന്നത് എല്ലായ്പ്പോഴും മികച്ച Insurance Policy എന്നർത്ഥമല്ല.
Insurance വാങ്ങുന്നതിന്റെ പ്രധാന ലക്ഷ്യം കുറഞ്ഞ തുകയിൽ പോളിസി എടുക്കുക എന്നതല്ല; ആവശ്യമായ സമയത്ത് ശരിയായ സാമ്പത്തിക സംരക്ഷണം ലഭിക്കുക എന്നതാണ്.
അതുകൊണ്ട് Insurance Policy തിരഞ്ഞെടുക്കുമ്പോൾ Premium-നൊപ്പം Policyയുടെ Coverage, Exclusions, Waiting Period, Claim Conditions തുടങ്ങിയ കാര്യങ്ങളും ശ്രദ്ധിക്കണം.
💰 എന്തുകൊണ്ട് കുറഞ്ഞ Premium മാത്രം നോക്കരുത്?
രണ്ട് Insurance Policies-ന് ഒരേ Premium അല്ലെങ്കിൽ വ്യത്യസ്ത Premium ആയിരിക്കാം. എന്നാൽ അവയുടെ:
- Coverage
- Benefits
- Exclusions
- Waiting Period
- Deductibles
- Co-payment
- Room Rent Limits
- Network Hospitals
- Claim Conditions
എന്നിവ വ്യത്യസ്തമായിരിക്കാം.
അതിനാൽ Premium താരതമ്യം ചെയ്യുന്നതിന് മുമ്പ് Policyയുടെ യഥാർത്ഥ Coverage താരതമ്യം ചെയ്യുക.
🏥 1. Coverage എത്രയാണെന്ന് ആദ്യം നോക്കുക
ഒരു Health Insurance Policyയുടെ Premium കുറവാണെങ്കിലും Sum Insured വളരെ കുറവാണെങ്കിൽ, വലിയ ചികിത്സാ ചെലവിന്റെ സമയത്ത് അത് മതിയാകാതെ വരാം.
ഉദാഹരണത്തിന്, ഒരു വ്യക്തി ₹5 ലക്ഷം coverage ഉള്ള പോളിസിയും ₹10 ലക്ഷം coverage ഉള്ള മറ്റൊരു പോളിസിയും താരതമ്യം ചെയ്യുന്നു എന്ന് കരുതുക.
₹5 ലക്ഷം പോളിസിയുടെ Premium കുറവായിരിക്കാം.
എന്നാൽ കുടുംബത്തിന്റെ ആവശ്യത്തിന് ₹10 ലക്ഷം coverage ആവശ്യമായിരിക്കുകയാണെങ്കിൽ, കുറഞ്ഞ Premium മാത്രം നോക്കി ₹5 ലക്ഷം Policy തിരഞ്ഞെടുക്കുന്നത് ശരിയായ തീരുമാനം ആവണമെന്നില്ല.
ആവശ്യമായ Coverage ആണ് ആദ്യം തീരുമാനിക്കേണ്ടത്.
⏳ 2. Waiting Period പരിശോധിക്കുക
ചില Health Insurance Policies-ൽ ചില രോഗങ്ങൾക്കും Pre-existing Diseases-നും Waiting Period ഉണ്ടായിരിക്കാം.
Premium കുറവാണെന്ന് മാത്രം നോക്കി Policy വാങ്ങിയ ശേഷം Waiting Period മനസ്സിലാക്കുന്നത് പ്രശ്നങ്ങൾക്ക് കാരണമാകാം.
അതുകൊണ്ട് Policy എടുക്കുന്നതിന് മുമ്പ്:
“എന്തൊക്കെ കാര്യങ്ങൾക്ക് Waiting Period ഉണ്ട്?”
എന്ന് പരിശോധിക്കുക.
🚫 3. Exclusions ശ്രദ്ധിക്കുക
ഒരു Insurance Policy എല്ലാ ചികിത്സാ ചെലവുകളും automatically cover ചെയ്യണമെന്നില്ല.
Policyയിൽ ചില treatments, conditions അല്ലെങ്കിൽ expenses exclusions ആയി നൽകിയിട്ടുണ്ടാകാം.
അതിനാൽ Premium താരതമ്യം ചെയ്യുമ്പോൾ Exclusions കൂടി പരിശോധിക്കണം.
കുറഞ്ഞ Premium ഉള്ള Policyയിൽ നിങ്ങൾക്ക് ആവശ്യമായ ഒരു പ്രധാന benefit ലഭ്യമല്ലെങ്കിൽ, അത് നിങ്ങൾക്ക് പ്രയോജനകരമായ തിരഞ്ഞെടുപ്പാകണമെന്നില്ല.
🏨 4. Network Hospitals പരിശോധിക്കുക
Health Insurance തിരഞ്ഞെടുക്കുമ്പോൾ നിങ്ങളുടെ പ്രദേശത്തും നിങ്ങൾ സാധാരണ ഉപയോഗിക്കുന്ന സ്ഥലങ്ങളിലും ആവശ്യമായ network hospitals ഉണ്ടോ എന്ന് പരിശോധിക്കുക.
പ്രത്യേകിച്ച്:
- നിങ്ങളുടെ നഗരത്തിൽ
- വീട്ടിനടുത്ത്
- ജോലി ചെയ്യുന്ന സ്ഥലത്തിന് സമീപം
- മാതാപിതാക്കൾ താമസിക്കുന്ന സ്ഥലത്ത്
നല്ല network hospital options ഉണ്ടോ എന്ന് നോക്കുന്നത് പ്രായോഗികമാണ്.
💳 5. Co-payment ഉണ്ടോ?
ചില Insurance Policies-ൽ Co-payment വ്യവസ്ഥ ഉണ്ടായിരിക്കാം.
അതിനർത്ഥം, claim amount-ന്റെ ഒരു നിശ്ചിത ഭാഗം insured വ്യക്തി തന്നെ വഹിക്കേണ്ടി വരാം.
അതിനാൽ Premium കുറവാണെങ്കിലും Co-payment കൂടുതലുള്ള Policy ആണെങ്കിൽ, claim സമയത്തെ നിങ്ങളുടെ സ്വന്തം സാമ്പത്തിക ബാധ്യത മനസ്സിലാക്കണം.
🛏️ 6. Room Rent Limit ശ്രദ്ധിക്കുക
Health Insurance Policy തിരഞ്ഞെടുക്കുമ്പോൾ Room Rent Limit ഉണ്ടോ എന്ന് പരിശോധിക്കുക.
ഒരു Policyയിൽ room rent-ന് പ്രത്യേക പരിധി ഉണ്ടെങ്കിൽ, നിങ്ങൾ തിരഞ്ഞെടുക്കുന്ന hospital room അതിനേക്കാൾ ഉയർന്നതാണെങ്കിൽ policy terms അനുസരിച്ച് claim settlement-ൽ ബാധ്യതകൾ ഉണ്ടാകാം.
അതുകൊണ്ട് Room Rent Limit പോലുള്ള ചെറിയതായി തോന്നുന്ന കാര്യങ്ങൾ പോലും ശ്രദ്ധിക്കണം.
📄 7. Claim Conditions മനസ്സിലാക്കുക
Insurance വാങ്ങുന്നത് മാത്രം പോരാ.
ആവശ്യമായ സമയത്ത് claim ചെയ്യാൻ:
- എന്തൊക്കെ documents ആവശ്യമാണ്?
- Claim എങ്ങനെ അറിയിക്കണം?
- Cashless facility എങ്ങനെ ലഭിക്കും?
- Reimbursement claim എങ്ങനെ സമർപ്പിക്കണം?
- ഏത് സാഹചര്യത്തിലാണ് claim payable?
- എന്തൊക്കെ exclusions ബാധകമാണ്?
എന്നിവ മനസ്സിലാക്കുക.
⚖️ Premium vs Coverage — ഏതാണ് പ്രധാനപ്പെട്ടത്?
Premium പ്രധാനപ്പെട്ടതാണ്. കാരണം അത് നിങ്ങളുടെ budget-നുള്ളിൽ ആയിരിക്കണം.
എന്നാൽ ഒരു Insurance Policy തിരഞ്ഞെടുക്കുമ്പോൾ:
കുറഞ്ഞ Premium → മാത്രം നോക്കരുത്
പകരം:
Premium + Coverage + Benefits + Exclusions + Conditions + Claim Process
എന്നിങ്ങനെ മൊത്തത്തിൽ വിലയിരുത്തുക.
👨👩👧👦 Family Health Insurance തിരഞ്ഞെടുക്കുമ്പോൾ
കുടുംബത്തിനായി Health Insurance എടുക്കുമ്പോൾ Premium മാത്രം നോക്കുന്നത് കൂടുതൽ അപകടകരമായേക്കാം.
കുടുംബത്തിലെ:
- കുട്ടികൾ
- മാതാപിതാക്കൾ
- ജീവിതപങ്കാളി
- പ്രായം
- നിലവിലുള്ള ആരോഗ്യസ്ഥിതി
- കുടുംബത്തിന്റെ ചികിത്സാ ആവശ്യങ്ങൾ
എന്നിവ പരിഗണിക്കണം.
ഒരു വ്യക്തിക്ക് അനുയോജ്യമായ Policy മറ്റൊരു കുടുംബത്തിന് അനുയോജ്യമാകണമെന്നില്ല.
🔎 Insurance തിരഞ്ഞെടുക്കുമ്പോൾ ഈ Checklist ഉപയോഗിക്കുക
Policy വാങ്ങുന്നതിന് മുമ്പ് താഴെ പറയുന്ന കാര്യങ്ങൾ പരിശോധിക്കുക:
✅ Coverage
എത്ര Sum Insured ആണ് ലഭിക്കുന്നത്?
✅ Premium
വാർഷികമായി എത്ര Premium അടയ്ക്കണം?
✅ Waiting Period
ഏതൊക്കെ conditions-ന് Waiting Period ഉണ്ട്?
✅ Exclusions
ഏതൊക്കെ കാര്യങ്ങൾ cover ചെയ്യില്ല?
✅ Co-payment
നിങ്ങൾക്ക് claim-ന്റെ എത്ര ഭാഗം സ്വയം വഹിക്കേണ്ടി വരും?
✅ Room Rent
Room Rent Limit ഉണ്ടോ?
✅ Network Hospitals
നിങ്ങളുടെ പ്രദേശത്ത് network hospitals ഉണ്ടോ?
✅ Claim Process
Claim ചെയ്യുന്നത് എളുപ്പമാണോ? നടപടിക്രമം എന്താണ്?
✅ Renewal
Policy renewal conditions എന്തൊക്കെയാണ്?
✅ Policy Terms
Policy wording-ലെ പ്രധാന നിബന്ധനകൾ എന്തൊക്കെയാണ്?
💡 ഒരു ലളിതമായ ഉദാഹരണം
രണ്ട് Health Insurance Policies ഉണ്ടെന്ന് കരുതുക.
Policy A
- കുറഞ്ഞ Premium
- കുറഞ്ഞ Sum Insured
- കൂടുതൽ restrictions
Policy B
- കുറച്ച് കൂടുതലുള്ള Premium
- കൂടുതൽ Sum Insured
- നിങ്ങളുടെ ആവശ്യത്തിന് അനുയോജ്യമായ benefits
Policy A-യുടെ Premium കുറവാണെന്ന കാരണത്താൽ മാത്രം അത് തിരഞ്ഞെടുക്കുന്നത് ശരിയായിരിക്കണമെന്നില്ല.
നിങ്ങളുടെ ആവശ്യത്തിന് അനുയോജ്യമായ Policy ഏതാണ് എന്നതാണ് പ്രധാനപ്പെട്ടത്.
🛡️ Insurance ഒരു ചെലവായി മാത്രം കാണരുത്
Insurance Premium ഓരോ വർഷവും അടയ്ക്കേണ്ട തുകയായി തോന്നാം.
എന്നാൽ അതിന്റെ പ്രധാന ലക്ഷ്യം അപ്രതീക്ഷിതമായ വലിയ സാമ്പത്തിക നഷ്ടത്തിൽ നിന്ന് സംരക്ഷണം നൽകുക എന്നതാണ്.
ഒരു വലിയ ആശുപത്രി ചെലവ് വന്നപ്പോൾ savings മുഴുവൻ ഉപയോഗിക്കേണ്ടി വരാതിരിക്കാനും, കുടുംബത്തിന്റെ സാമ്പത്തിക ലക്ഷ്യങ്ങളെ സംരക്ഷിക്കാനും ശരിയായ Insurance Coverage സഹായകമാകാം.
⭐ അവസാനമായി ഓർക്കേണ്ടത്
“കുറഞ്ഞ Premium” എന്നത് നല്ല Insurance Policyയുടെ ഒരു മാത്രം മാനദണ്ഡമാണ്; അത് ഒരേയൊരു മാനദണ്ഡമല്ല.
Insurance തിരഞ്ഞെടുക്കുമ്പോൾ:
കുറഞ്ഞ Premium അല്ല, ശരിയായ Coverage ആണ് പ്രധാനപ്പെട്ടത്.
നിങ്ങളുടെ പ്രായം, കുടുംബം, വരുമാനം, സാമ്പത്തിക ബാധ്യതകൾ, ആരോഗ്യ ആവശ്യങ്ങൾ, ഭാവി ലക്ഷ്യങ്ങൾ എന്നിവ പരിഗണിച്ച് Policy തിരഞ്ഞെടുക്കുക.
Insurance വാങ്ങുന്നതിന് മുമ്പ് Policyയുടെ Terms & Conditions വായിക്കുക. സംശയമുള്ള കാര്യങ്ങൾ വ്യക്തമായി മനസ്സിലാക്കിയ ശേഷം മാത്രം തീരുമാനം എടുക്കുക.
Sindu Ajthkumar
Leave a comment
Your email address will not be published. Required fields are marked *